龙岩,福建新能源新材料的“配套腹地”,定位正在清晰
当所有人盯着宁德时代、福耀玻璃、安踏这些“台前主角”时,福建西部一座山城正在成为整个产业链最关键的“幕后配角”。
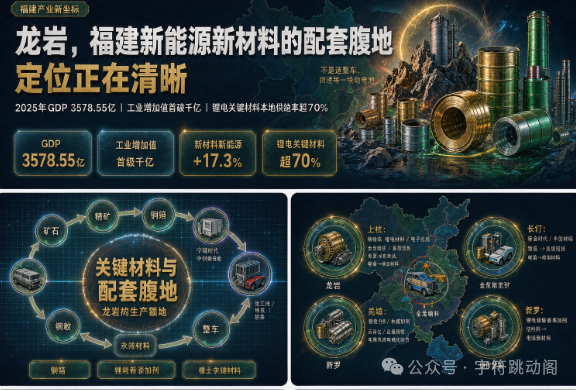
它不造整车,不产手机,甚至没有一家千亿市值的消费品牌。
但今天中国每两块动力电池里,至少有一块的负极材料、电解液添加剂、铜箔,是从这座城市的矿坑和车间里出发,装上卡车,运往宁德、厦门、广州,最后嵌进比亚迪、特斯拉、蔚来的底盘。
这座城叫龙岩。
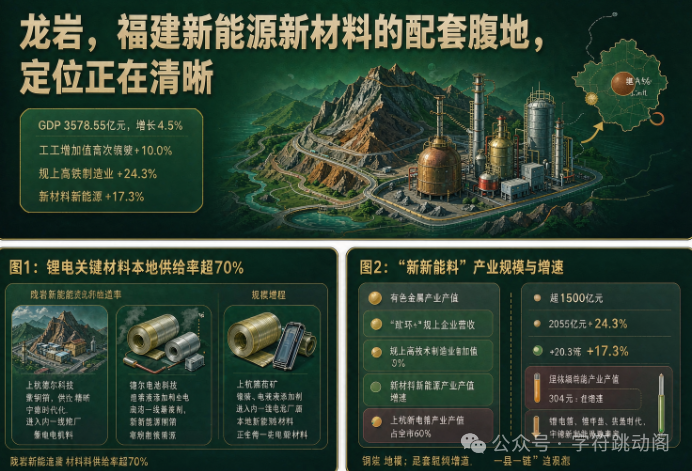
2025年,它的GDP达到3578.55亿元,增长4.5%;工业增加值首次突破1000亿元;规上高技术制造业增加值增速高达24.3%,领跑全省。
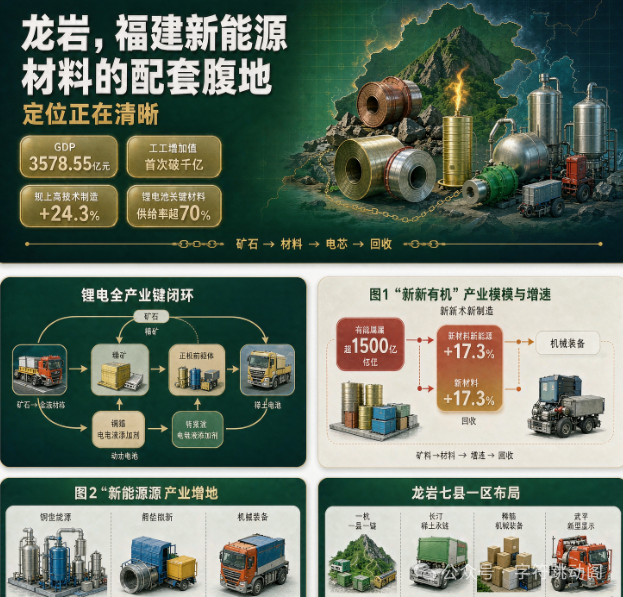
更值得关注的一组数字:2025年龙岩新材料新能源产业产值增速达17.3%,是有色金属、机械装备两大传统主业之外增速最快的板块。三者共同构成了当地官方称之为“新新有机”(新材料+新能源+有色金属+机械装备)的产业矩阵。
龙岩正在发生一次不被外界察觉的身份转换——从“资源型城市”走向“产业链配套腹地”。
一、“配套腹地”是什么?
这不是一个营销词汇,而是一个精准的产业经济学定位。
所谓“配套腹地”,指的不是独立生长出一个万亿级终端产业集群,而是在一个更大的区域分工体系里,占据不可替代的关键中间环节。
以新能源汽车为例,产业链大致分三层:
层级 | 代表环节 | 典型城市 |
|---|---|---|
终端集成 | 整车制造、品牌运营 | 深圳、上海、广州 |
核心部件 | 动力电池、电机、电控 | 宁德、常州 |
关键材料与基础件 | 正负极材料、电解液、铜箔、稀土磁材 | 龙岩 |
龙岩的位置就在第三层——材料和基础件的“配套腹地”。
这个位置看起来不如前两层光鲜,但它有一个巨大的优势:不可迁移性。
整车厂可以从上海搬到郑州,电池厂可以从宁德扩到宜宾,但一座拥有全球最大单体锡矿、全国最大铜冶炼基地、全省七成以上稀土储量的城市,它的矿产资源和材料产能,竞争对手搬不走。
二、数据说话:龙岩凭什么撑起这个定位?
我们用四个维度来验证龙岩是否真的具备“配套腹地”的实力。
维度一:矿产资源底盘
龙岩已发现矿物种类占全省一半以上。最关键的三类:
铜
紫金山铜矿是中国东南沿海最大的铜矿,紫金矿业2025年矿产铜产量约107万吨,居全球前五;
稀土
龙岩离子型稀土储量占福建省70%以上,长汀稀土工业园是全国四大稀土分离基地之一;
锂
龙岩所在的闽西地区探明的氧化锂资源量,正在支撑省内锂电池产业链的原料安全。
维度二:材料加工能力
2025年,龙岩有色金属产业产值超过1500亿元,“矿业+”规上企业营收达到2055亿元。
这意味着什么?意味着龙岩不仅挖矿,更在就地加工、就地转化。
从上杭蛟洋工业园的铜冶炼,到长汀的稀土分离,再到连城的锂电池电解液添加剂,龙岩已经形成了一条“矿石—精矿—材料—前驱体”的完整链条。
维度三:嵌入新能源产业链
根据龙岩市工信局数据,龙岩本地生产的锂电池关键材料,在省内主要电池厂商的采购占比已超过70%。
具体来看:
上杭的锂电池铜箔厚度已做到4.5微米,供应宁德时代、中创新航;
连城百花化学的电解液添加剂,进入国内一线电池厂供应链;
长汀金龙稀土的永磁材料,用于新能源驱动电机;
紫金矿业旗下的锂盐项目,正在为下游正极材料厂提供碳酸锂。
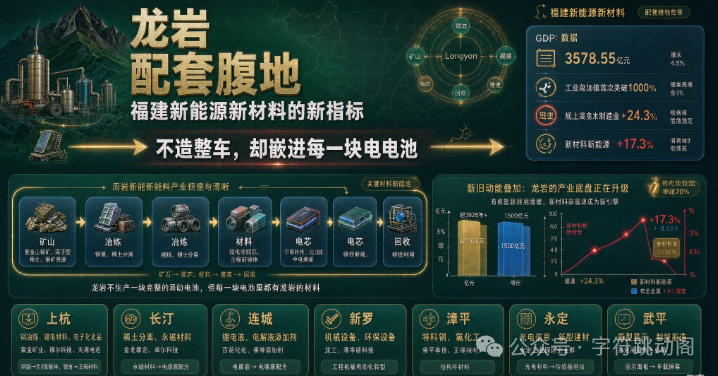
一句话总结:龙岩不生产一块完整的动力电池,但每一块电池里都有龙岩的材料。
维度四:产业集聚效应
2025年,上杭县新材料产业产值达到304亿元,占全市新材料总产值的60%。
一个县撑起全市新材料产业的半壁江山,这在福建乃至全国都不多见。
上杭的成功路径很清晰:依托紫金矿业的铜、金、锂资源优势,向下游延伸出铜箔、锂盐、电子化学品等高附加值材料,再用这些材料去对接宁德时代、比亚迪等头部客户。
三、一张图看懂龙岩的“一县一链”
龙岩下辖七个县市区,每个板块在新材料新能源产业链上扮演不同角色:
板块 | 核心产业 | 代表企业 | 在产业链中的位置 |
|---|---|---|---|
上杭 | 铜冶炼、锂电材料、电子化学品 | 紫金矿业、德尔科技、天甫电子 | 铜箔→负极集流体;锂盐→正极材料 |
长汀 | 稀土分离、永磁材料 | 金龙稀土、卓尔科技 | 永磁材料→驱动电机 |
连城 | 锂电池电解液添加剂 | 百花化学、赛特新材 | 电解液→电解质配方 |
新罗 | 机械装备、环保设备 | 龙工、龙净环保 | 工程机械电动化转型;环保装备 |
漳平 | 特种钢、氟化工 | 漳平钢铁、正盛化工 | 结构件材料;氟化工→电解液溶剂 |
永定 | 光电信息、新型建材 | 永定工业园区企业群 | 光电材料→传感器组件 |
武平 | 新型显示、智能制造 | 武平高新区企业群 | 显示面板→车载屏幕 |
这张布局图的含金量在于:它不是规划出来的,而是在市场力量驱动下自然长出来的。
每个县区选择的赛道,都与当地的资源禀赋、产业基础高度匹配。上杭有铜矿,所以做铜箔;长汀有稀土,所以做永磁;连城有化工基础,所以做电解液添加剂。
这种“顺水推舟”式的产业演进,往往比“拔苗助长”式的招商引资更有生命力。
四、为什么说这个定位正在“清晰”?
过去十年,龙岩一直在寻找自己的产业标签。
最早是“有色金属之都”,后来提“机械装备名城”,再后来喊“红色圣地·生态福地”。
这些标签都对,但都不够锋利。
真正让龙岩的产业定位变得清晰的,是三个标志性事件:
第一,宁德时代的崛起倒逼了供应链本地化。
2018年后,宁德时代产能爆发式扩张,对上游材料的需求呈几何级增长。福建省内能大规模供应铜箔、电解液添加剂、稀土永磁的城市,只有龙岩。这种“需求拉动供给”的力量,比任何政策激励都有效。
第二,紫金矿业的战略转型。
过去五年,紫金矿业从单纯的矿业公司转向“矿业+新材料”双轮驱动。它在锂、钴、铜等新能源金属上的全球布局,反过来强化了龙岩在材料端的供应能力。
第三,福建省“电动福建”战略的落地。
2023年以来,福建省明确提出打造“新能源汽车强省”,并将龙岩列为新材料产业基地和锂电材料配套区。省级层面的规划背书,让龙岩的“配套腹地”定位从市场自发行为升级为区域战略共识。
这三个因素叠加,让龙岩不再只是一个“挖矿卖矿”的资源城市,而是成为一个嵌入高端制造业供应链的关键节点。
五、风险与挑战:清醒看待“配套腹地”的另一面
一个诚实的分析必须承认:龙岩的“配套腹地”定位并非没有隐忧。
风险一:对大宗商品周期的依赖仍然很深。
紫金矿业的利润随铜价、金价波动,直接影响龙岩的财政收入和产业投资能力。2024年铜价回调期间,龙岩工业利润增速一度承压。
风险二:终端话语权缺失。
作为材料供应商,龙岩企业的议价能力受制于下游大客户。宁德时代这样的巨头一旦更换供应商或自建材料产能,将对龙岩的材料企业造成冲击。
风险三:县域之间发展不平衡。
上杭一县占了全市新材料产值的60%,其他县区的产业规模和能级差距明显。如何实现更均衡的区域协同,是长期课题。
但这些风险并不否定“配套腹地”定位本身的价值。恰恰相反,正视风险才能制定更务实的应对策略——比如推动材料企业向更高附加值的“前驱体—正极材料”环节延伸,比如鼓励紫金矿业与下游客户签订长协锁定份额,比如加快永定、武平等后发板块的差异化招商。
写在最后
回到开头的问题:龙岩到底是一个什么样的城市?
它不是一个网红城市,也不是一个资本宠儿。它没有千亿市值的消费品牌,也没有刷屏社交媒体的文旅爆款。
但在中国新能源产业最深层的供应链里,龙岩的名字正在被越来越多的人记住。
它是福建新能源产业链上最沉默也最关键的一块拼图。
当宁德时代的电池装进全球每三辆电动车中的一辆,当厦门的钨材料支撑起中国半导体产业的精密加工,当福州的显示屏点亮亿万块手机屏幕——
请不要忘记,在福建的西边,有一座城市正在用它的矿山、工厂和工程师,默默托举着这一切。
龙岩的定位从来不是“追赶者”,而是“支撑者”。
这个定位,正在变得越来越清晰。
©2017 福建省电池技术协会 版权所有